| Réponse rapide
La réforme de la TVA des OPCO entre en vigueur le 1er octobre 2026. Elle découle de deux rescrits de la Direction de la législation fiscale, rendus à la mi-novembre 2025 puis à la mi-février 2026. Ces rescrits analysent certaines activités des opérateurs de compétences comme des prestations de services entrant dans le champ de la TVA. La conséquence porte sur les circuits de financement, non sur les montants financés. Effet principal : la subrogation de paiement cesse d’être la règle générale. Dans de nombreux dossiers, l’entreprise réglera l’organisme de formation puis se fera rembourser par son OPCO. |
Peu de sujets techniques auront autant occupé les services formation en 2026. Peu auront aussi été autant mal compris : la formule « réforme de la TVA de la formation » circule largement, alors qu’elle décrit mal ce dont il s’agit.
Cette première partie pose le cadre. Elle explique d’où vient la réforme, ce qu’elle recouvre exactement, et surtout ce qu’elle ne recouvre pas — la confusion la plus répandue portant sur ce dernier point.
Le rôle des OPCO dans le financement de la formation
Les opérateurs de compétences sont des organismes agréés par l’État, au nombre de onze depuis la réforme de 2018. Ils sont structurés par branches professionnelles et remplissent plusieurs missions : financer l’apprentissage, prendre en charge le plan de développement des compétences des entreprises de moins de cinquante salariés, accompagner les branches dans l’analyse de leurs besoins et apporter un service de proximité aux TPE et PME.
Ils occupent une position d’intermédiaire financier. Les fonds proviennent de la contribution unique à la formation professionnelle et à l’alternance, collectée par l’URSSAF, puis répartie par France compétences. Les OPCO les redistribuent ensuite sous forme de prises en charge.
C’est précisément cette position d’intermédiaire qui se trouve au cœur de la réforme.
L’origine : deux rescrits de la Direction de la législation fiscale
Un rescrit fiscal est une prise de position formelle de l’administration sur l’application des règles à une situation donnée. Il n’a pas la portée d’une loi, mais il engage l’administration et détermine en pratique le traitement applicable.
Deux rescrits ont été rendus par la Direction de la législation fiscale, l’un à la mi-novembre 2025, le second à la mi-février 2026. Ils considèrent que certaines activités exercées par les OPCO constituent des prestations de services rendues à titre onéreux, et entrent à ce titre dans le champ de la TVA.
Le raisonnement est classique en matière de TVA : dès lors qu’un opérateur fournit un service identifiable à un bénéficiaire déterminé, en contrepartie d’une rémunération, l’opération est en principe taxable. La question tenait à savoir si l’activité des OPCO relevait de cette logique ou d’une redistribution de fonds mutualisés, hors champ.
L’analyse retenue conduit à revoir la qualification de plusieurs flux financiers, et par voie de conséquence les circuits par lesquels ils transitent.
La confusion à éviter : deux questions de TVA distinctes
C’est le point sur lequel la plupart des articles de vulgarisation trébuchent, et il vaut la peine d’être posé nettement.
| La TVA sur les prestations de formation | La TVA sur les activités des OPCO | |
| De quoi s’agit-il ? | Le régime applicable aux factures émises par les organismes de formation à leurs clients. | Le régime applicable aux opérations réalisées par les opérateurs de compétences. |
| Fondement | Article 261-4-4°a du Code général des impôts : exonération sur attestation délivrée par la Dreets. | Rescrits de la Direction de la législation fiscale de novembre 2025 et février 2026. |
| Depuis quand ? | Régime ancien et stable. | Analyse nouvelle, applicable au 1er octobre 2026. |
| Modifié par la réforme ? | Non. Un organisme exonéré le reste, un organisme taxable aussi. | Oui. C’est l’objet même de la réforme. |
Autrement dit : si votre organisme de formation facturait sans TVA avant la réforme, il facturera toujours sans TVA après. Ce qui change n’est pas le régime de sa facture, mais l’identité de celui à qui elle est adressée.
| La phrase à retenir
Cette réforme ne modifie pas la TVA de votre formation. Elle modifie le chemin que prend l’argent. |
Les flux concernés
Trois catégories de flux sont visées par la nouvelle analyse :
- les dotations versées par France compétences aux opérateurs de compétences ;
- les versements effectués par les entreprises auprès de leur OPCO, notamment les contributions conventionnelles et versements volontaires ;
- les règlements effectués par l’OPCO directement auprès des organismes de formation, au titre de la subrogation de paiement.
Le troisième est celui dont les effets se verront le plus vite, parce qu’il touche une pratique quotidienne. La subrogation permettait à l’entreprise de ne rien décaisser : l’organisme facturait l’OPCO, qui réglait directement. Ce mécanisme cesse d’être la règle générale.
Ce qui change et ce qui ne change pas
| Ce qui change | Ce qui ne change pas |
| Le destinataire de la facture émise par l’organisme de formation. | Les montants et taux de prise en charge accordés par les OPCO. |
| Le moment du décaissement pour l’entreprise. | Les conditions d’éligibilité aux dispositifs de financement. |
| Les modalités de la subrogation de paiement. | Le régime de TVA des prestations de formation elles-mêmes. |
| Les procédures administratives et les justificatifs à transmettre. | La certification Qualiopi et les obligations qualité. |
| Le suivi comptable, côté entreprise comme côté organisme. | Les dotations de France compétences aux opérateurs. |
Le calendrier
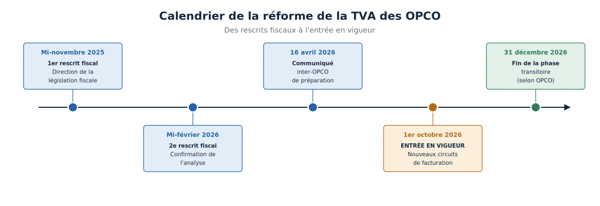
Figure 1 — Calendrier de la réforme, des rescrits fiscaux à l’entrée en vigueur.
Les opérateurs publient leurs procédures définitives à des rythmes différents. Plusieurs ont annoncé des dispositions transitoires : Constructys a ainsi fixé une phase du 1er octobre au 31 décembre 2026 durant laquelle la subrogation est suspendue pour les nouveaux dossiers concernés, avant la mise en place de modalités pérennes.
Cette hétérogénéité est structurante. Elle interdit de raisonner par analogie d’un opérateur à l’autre, et impose une vérification propre à chaque dossier.
Pourquoi cette réforme suscite autant d’inquiétude
Objectivement, elle ne retire rien à personne. Aucun budget n’est réduit, aucun droit n’est supprimé, aucun taux n’est abaissé.
Son effet est ailleurs : elle rend visible et coûteux ce qui était jusqu’ici invisible et gratuit. La subrogation de paiement dispensait des dizaines de milliers d’entreprises de toute avance de trésorerie sur leur plan de formation. Sa disparition partielle transforme une dépense indolore en engagement financier à arbitrer.
Pour une entreprise de trente salariés qui formait sans jamais décaisser, c’est un changement de nature, pas de degré.
Questions fréquentes
La réforme supprime-t-elle des financements ?
Non. Les budgets, les taux de prise en charge et les dispositifs sont maintenus.
Seules les modalités administratives et financières de leur mise en œuvre évoluent.
Mon organisme de formation va-t-il devoir facturer la TVA ?
Non, pas du fait de cette réforme. Le régime de TVA des prestations de formation est inchangé.
Un organisme titulaire de l’attestation d’exonération délivrée par la Dreets continue de facturer sans TVA. Un organisme non attesté continue de facturer avec TVA.
Qu’est-ce qu’un rescrit fiscal ?
Une prise de position formelle de l’administration fiscale sur l’application des règles à une situation donnée.
Il n’a pas la portée d’une loi mais engage l’administration, et détermine en pratique le traitement applicable aux opérations concernées.
Tous les OPCO appliqueront-ils les mêmes règles ?
Non. Les procédures et les phases transitoires diffèrent d’un opérateur à l’autre.
C’est la principale difficulté opérationnelle de cette réforme : il n’existe pas de règle unique à mémoriser, mais autant de procédures que d’opérateurs.
La deuxième partie détaille les conséquences concrètes de ces changements, pour les entreprises comme pour les organismes de formation.
Par le Dr Emeric Lebreton, docteur en psychologie, écrivain et PDG du groupe ORIENTACTION
VAE et parcours morcelé : valoriser missions et contrats courts
7 min. de lecture
VAE après un licenciement : sécuriser son rebond
7 min. de lecture
VAE : le rôle des OPCO et de Transitions Pro
6 min. de lecture
Nouveau : testez vos “soft skills” avec ORIENTACTION
3 min. de lecture
Se reconstruire après un burnout : pourquoi le bilan de compétences ORIENTACTION peut vous y aider ?
6 min. de lecture
Reconversion professionnelle à 30 ans : choisir sa vie plutôt que subir sa carrière
10 min. de lecture
Découvrez le test des 32 personnalités Préférences® créé par Emeric Lebreton, docteur en psychologie
2 min. de lecture
Comment financer un bilan de compétences en 2026 : CPF, employeur, ANFH, aides sociales
14 min. de lecture
Se reconvertir d’infirmière à consultante en bilan de compétences
8 min. de lecture