La première partie a posé le cadre. Celle-ci descend au niveau des effets pratiques : ce qui apparaît sur une facture, ce qui pèse sur une trésorerie, ce qui provoque un rejet de dossier.
Le nouveau circuit, en une image
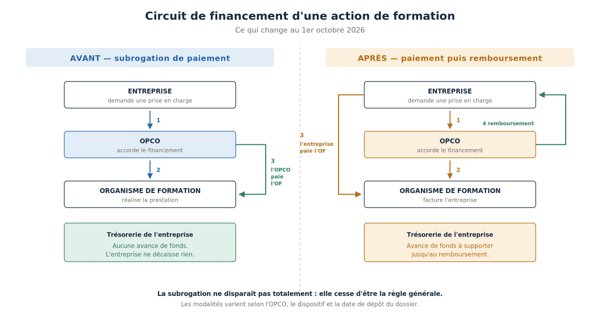
Figure 2 — Circuit de financement d’une action de formation : avant et après le 1er octobre 2026.
Conséquence n° 1 — l’avance de trésorerie
C’est l’effet le plus immédiat et le plus universel. L’entreprise qui bénéficiait d’une subrogation décaissait zéro. Elle décaisse désormais l’intégralité du coût pédagogique, puis attend le remboursement de la part prise en charge.
Le montant final ne change pas d’un euro. Le calendrier, si.
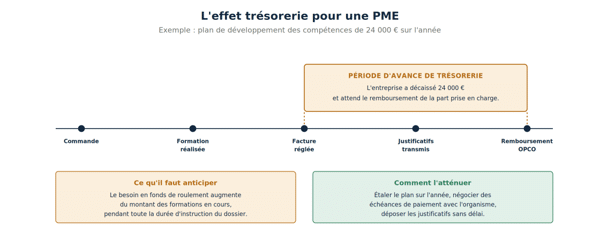
Figure 3 — La période d’avance de trésorerie à anticiper.
Sur un plan de formation étalé régulièrement, l’entreprise porte en permanence l’équivalent d’un délai d’instruction. Sur un plan concentré en fin d’exercice — pratique courante pour consommer un budget — elle porte l’intégralité du montant engagé.
Conséquence n° 2 — la facturation change de destinataire
Pour l’organisme de formation, la facture n’est plus adressée à un opérateur institutionnel mais à l’entreprise cliente. Ce déplacement emporte plusieurs effets en cascade.
Le nombre de débiteurs se multiplie : au lieu de quelques OPCO aux procédures standardisées, l’organisme suit autant de comptes clients qu’il a de clients. Les délais deviennent hétérogènes. La relance, jusqu’ici centralisée et rare, doit être individualisée. Et le risque d’impayé, quasi nul face à un opérateur agréé, redevient réel.
Côté entreprise, la facture reçue doit être contrôlée avec plus d’attention qu’auparavant : c’est elle qui servira de justificatif au dossier de remboursement. Une mention manquante ne se traduit plus par un échange entre l’organisme et l’OPCO, mais par un rejet du dossier de l’entreprise.
Conséquence n° 3 — le cas particulier des structures non assujetties à la TVA
Cette situation cumule deux difficultés et mérite un traitement à part.
Une association, un établissement de santé, une structure du secteur médico-social ou tout organisme dont l’activité est exonérée de TVA ne récupère pas la TVA qu’il supporte sur ses achats. Si l’organisme de formation retenu n’est pas titulaire de l’attestation d’exonération prévue à l’article 261-4-4°a du Code général des impôts, la TVA facturée constitue un coût sec de 20 %.
Or la règle générale appliquée par les OPCO veut que la prise en charge porte sur le montant hors taxes pour les entreprises qui récupèrent la TVA, et sur le montant toutes taxes comprises pour celles qui ne la récupèrent pas. Encore faut-il que cette information soit correctement déclarée au moment de la demande.
| La double peine à éviter
Une structure non assujettie qui déclare mal son statut TVA se retrouve à supporter 20 % de coût non remboursé — et devra désormais l’avancer avant de découvrir qu’il ne lui sera pas remboursé. Avant la réforme, l’écart apparaissait sur une facture de solde. Il apparaît désormais sur un décaissement déjà effectué. |
Deux vérifications s’imposent donc pour ces structures : que leur statut TVA soit exactement renseigné auprès de l’opérateur, et que le régime de TVA du prestataire soit connu avant la signature du devis.
Trois cas pratiques
| Situation | Ce qui change | Point de vigilance |
| TPE de 8 salariés, budget 6 000 €, plan étalé | Avance d’environ 1 500 € à porter en permanence. | Peu de marge de trésorerie : déposer les demandes très en amont. |
| PME de 45 salariés, budget 24 000 €, plan concentré au T4 | Avance de 24 000 € pendant tout le délai d’instruction. | L’étalement du plan devient un levier financier, pas seulement pédagogique. |
| Association non assujettie, budget 12 000 € | Avance de 12 000 € + risque de 2 400 € de TVA non remboursée. | Vérifier le statut TVA déclaré et privilégier un organisme exonéré. |
Les erreurs à éviter
| Erreur | Conséquence |
| Engager une action avant l’accord écrit de prise en charge | Aucun remboursement garanti ; l’entreprise supporte l’intégralité du coût. |
| Supposer que son OPCO applique les règles annoncées par un autre | Facture adressée au mauvais destinataire, dossier rejeté, délai allongé. |
| Déclarer un statut TVA erroné dans la demande | Prise en charge calculée sur une base inadaptée, reste à charge imprévu. |
| Concentrer le plan de formation sur un seul trimestre | Pic de trésorerie évitable. |
| Transmettre les justificatifs de façon groupée en fin d’année | Remboursement décalé de plusieurs mois sans nécessité. |
| Facturer sans les références du dossier de prise en charge | Justificatif inexploitable, rejet en cascade côté client. |
Ce que cela change pour l’organisme de formation
Trois chantiers s’imposent, développés dans l’article dédié aux organismes de formation : l’adaptation des modèles de facture, la révision des conditions générales de vente — souvent rédigées à une époque où l’OPCO payait — et la mise en place d’un véritable suivi du poste client.
Le troisième est le plus sous-estimé. Un organisme qui suivait quelques règlements institutionnels par trimestre se retrouve à piloter un encours client dispersé, avec des délais variables et une relance à organiser. Ce n’est pas une adaptation comptable, c’est une fonction nouvelle.
Questions fréquentes
Le coût de la formation augmente-t-il ?
Non. Les tarifs et les taux de prise en charge sont inchangés.
Seuls les coûts administratifs de gestion peuvent augmenter légèrement, du fait des opérations supplémentaires de facturation et de suivi.
Mon association est-elle traitée comme une entreprise ?
Pour le circuit de paiement, oui. Pour le calcul de la prise en charge, son statut au regard de la TVA compte.
Une structure non assujettie doit s’assurer que ce statut est bien renseigné dans sa demande, faute de quoi la prise en charge sera calculée sur le montant hors taxes.
Qui contrôle la facture avant remboursement ?
L’OPCO, sur la base des justificatifs transmis par l’entreprise.
C’est un changement de responsabilité : l’entreprise devient garante de la conformité d’une facture qu’elle n’a pas émise. D’où l’intérêt de la contrôler à réception plutôt qu’au moment du dépôt du dossier.
Un reste à charge peut-il apparaître ?
Il pouvait déjà apparaître avant la réforme. Ce qui change, c’est le moment où on le découvre.
Auparavant, l’écart entre le coût et la prise en charge se matérialisait par une facture de solde. Il porte désormais sur une somme déjà décaissée, ce qui rend la vérification préalable nettement plus importante.
La troisième partie propose la méthode d’adaptation, service par service, avec un rétroplanning jusqu’au 1er octobre 2026.
Par le Dr Emeric Lebreton, docteur en psychologie, écrivain et PDG du groupe ORIENTACTION
Le référentiel de diplôme en VAE : mode d’emploi
9 min. de lecture
Faire une VAE seul ou accompagné : que choisir ?
9 min. de lecture
VAE : combien de temps les acquis validés restent-ils valables ?
8 min. de lecture
Nouveau : testez vos “soft skills” avec ORIENTACTION
3 min. de lecture
Se reconstruire après un burnout : pourquoi le bilan de compétences ORIENTACTION peut vous y aider ?
6 min. de lecture
Reconversion professionnelle à 30 ans : choisir sa vie plutôt que subir sa carrière
10 min. de lecture
Découvrez le test des 32 personnalités Préférences® créé par Emeric Lebreton, docteur en psychologie
2 min. de lecture
Comment financer un bilan de compétences en 2026 : CPF, employeur, ANFH, aides sociales
14 min. de lecture
Se reconvertir d’infirmière à consultante en bilan de compétences
8 min. de lecture