Cette partie est opérationnelle. Elle suppose acquis le contenu des deux précédentes et se concentre sur une seule question : que faire, dans quel ordre, et avant quand.
Étape 1 — Cartographier son exposition
Avant toute chose, il faut mesurer. Trois données suffisent :
- le montant de formation financé par OPCO sur les douze derniers mois ;
- la part de ce montant qui transitait par une subrogation de paiement ;
- la répartition par opérateur, si l’entreprise relève de plusieurs OPCO ou si l’organisme travaille avec plusieurs d’entre eux.
Le deuxième chiffre est celui qui compte. Une entreprise dont 90 % du budget passait par subrogation subit un changement d’une tout autre ampleur qu’une entreprise qui payait déjà et se faisait rembourser.
Étape 2 — Interroger chaque opérateur
Aucune règle générale ne dispense de cette démarche. Quatre questions à poser par écrit, dispositif par dispositif :
- la subrogation est-elle maintenue sur ce dispositif après le 1er octobre 2026 ?
- quelles dispositions transitoires s’appliquent aux dossiers déjà acceptés ?
- quels justificatifs sont exigés pour déclencher le remboursement ?
- quel délai d’instruction est annoncé entre le dépôt complet et le versement ?
La réponse écrite a une valeur propre : elle sécurise le dossier en cas de litige ultérieur, et elle permet de bâtir un prévisionnel sur autre chose qu’une hypothèse.
Étape 3 — Trancher dossier par dossier
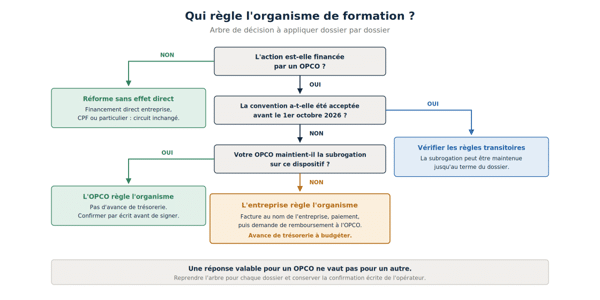
Figure 4 — Arbre de décision : qui règle l’organisme de formation ?
Étape 4 — Organiser l’entreprise en interne
Le point de rupture le plus fréquent n’est pas technique. Il tient à ce que la formation était gérée par les RH seuls, alors que le nouveau circuit engage la trésorerie.
| Fonction | Ce qui lui revient désormais |
| RH / responsable formation | Intègre l’avance de trésorerie dans l’arbitrage du plan, avant validation. Dépose les demandes en amont. |
| Comptabilité | Enregistre une créance sur l’OPCO et la suit jusqu’à encaissement. Contrôle les factures à réception. |
| Trésorerie / DAF | Intègre le décalage au prévisionnel, trimestre par trimestre. |
| Achats | Vérifie le régime de TVA du prestataire et les conditions de règlement au devis, pas à la facture. |
| Direction | Valide le principe : aucun engagement de formation sans information de celui qui tient la trésorerie. |
Dans une PME, ces cinq rôles se répartissent souvent sur deux personnes. Peu importe : ce qui compte est que la règle de la dernière ligne soit posée.
Étape 5 — Traiter la créance en comptabilité
Le changement introduit un poste que beaucoup d’entreprises ne suivaient pas : la créance sur l’organisme financeur.
Le principe est simple. Le coût de la formation est enregistré en charge à la facture de l’organisme. La part prise en charge accordée par l’OPCO constitue un produit à recevoir, à comptabiliser dès lors que l’accord est acquis et le montant connu. Elle est soldée à l’encaissement du remboursement.
Deux précautions méritent d’être signalées à l’expert-comptable dès maintenant : le traitement des dossiers à cheval sur deux exercices, et le suivi des créances anciennes qui pourraient signaler un dossier rejeté sans que personne ne s’en soit aperçu.
| L’indicateur à créer
Un état des créances OPCO par ancienneté, revu chaque mois. Une créance qui dépasse le délai annoncé par l’opérateur signale presque toujours un dossier incomplet, pas un retard de traitement. Plus elle est détectée tôt, plus la régularisation est simple. |
Étape 6 — Paramétrer les outils
Trois capacités à vérifier dans l’outil de gestion, qu’il s’agisse d’un SIRH, d’un logiciel de gestion de formation ou d’un ERP :
- facturer indifféremment un OPCO ou une entreprise sur un même dossier, sans ressaisie ;
- suivre les demandes de remboursement avec leur statut et leur date de dépôt ;
- rapprocher l’accord de prise en charge et le règlement effectivement reçu.
Les structures qui gèrent ce suivi sur tableur peuvent continuer à le faire, à condition d’ajouter une colonne de date de dépôt et une colonne de date d’encaissement attendue. C’est rudimentaire, mais suffisant pour éviter l’essentiel des pertes.
Rétroplanning jusqu’au 1er octobre 2026
| Échéance | Entreprise | Organisme de formation |
| Juillet – août 2026 | Cartographier l’exposition. Interroger les opérateurs par écrit. | Recenser la part du CA encaissée via subrogation. Interroger les OPCO partenaires. |
| Août 2026 | Informer la comptabilité et la trésorerie. Poser le principe d’information préalable. | Réviser devis, conventions, CGV et modèles de facture. Informer les clients. |
| Septembre 2026 | Paramétrer le suivi des créances. Bâtir le plan T4 en tenant compte de l’avance. | Paramétrer l’outil de gestion. Tester le nouveau circuit. Former les commerciaux. |
| Octobre 2026 | Appliquer l’arbre de décision à chaque nouveau dossier. | Activer le suivi des encaissements et la procédure de relance. |
| Décembre 2026 | Premier bilan. Ajuster le plan 2027 sur les délais réellement constatés. | Bilan du poste client. Ajuster la politique d’acompte si nécessaire. |
Check-list finale
À passer en revue avant chaque engagement de formation, jusqu’à ce que le réflexe soit acquis :
- l’accord de prise en charge est-il obtenu par écrit ?
- qui règle l’organisme sur ce dossier précis, et l’ai-je confirmé ?
- mon statut au regard de la TVA est-il correctement déclaré ?
- le régime de TVA du prestataire est-il connu et cohérent avec ma situation ?
- les frais annexes sont-ils identifiés et leur prise en charge vérifiée ?
- l’échéancier de paiement est-il négocié et inscrit au devis ?
- la liste des justificatifs exigés est-elle connue avant le démarrage ?
- la trésorerie est-elle informée du décaissement à venir ?
- qui, en interne, suit l’encaissement du remboursement ?
Questions fréquentes
Par où commencer si je n’ai rien fait ?
Par le chiffre : quelle part de votre budget formation passait par une subrogation de paiement.
Cette seule donnée détermine l’ampleur du chantier. En dessous de 20 %, quelques ajustements suffisent. Au-delà de 70 %, c’est un projet à part entière.
Faut-il modifier ses conventions de formation ?
Oui, si elles désignent l’OPCO comme payeur ou renvoient à la subrogation comme mode de règlement par défaut.
La clause à revoir en priorité est celle qui prévoit le sort de la facture en cas de refus ou de rejet du dossier de prise en charge.
Comment comptabiliser la part prise en charge ?
En produit à recevoir dès que l’accord est acquis et le montant connu, soldé à l’encaissement.
Ce traitement mérite d’être validé avec votre expert-comptable, notamment pour les dossiers à cheval sur deux exercices.
Que faire si le remboursement tarde ?
Vérifier d’abord la complétude du dossier avant de relancer sur le délai.
Dans la majorité des cas, un remboursement qui dépasse le délai annoncé correspond à un dossier incomplet, non à un retard de traitement de l’opérateur.
La quatrième et dernière partie rassemble la FAQ complète, les sources officielles et les points clés.
Par le Dr Emeric Lebreton, docteur en psychologie, écrivain et PDG du groupe ORIENTACTION
Le référentiel de diplôme en VAE : mode d’emploi
9 min. de lecture
Faire une VAE seul ou accompagné : que choisir ?
9 min. de lecture
VAE : combien de temps les acquis validés restent-ils valables ?
8 min. de lecture
Nouveau : testez vos “soft skills” avec ORIENTACTION
3 min. de lecture
Se reconstruire après un burnout : pourquoi le bilan de compétences ORIENTACTION peut vous y aider ?
6 min. de lecture
Reconversion professionnelle à 30 ans : choisir sa vie plutôt que subir sa carrière
10 min. de lecture
Découvrez le test des 32 personnalités Préférences® créé par Emeric Lebreton, docteur en psychologie
2 min. de lecture
Comment financer un bilan de compétences en 2026 : CPF, employeur, ANFH, aides sociales
14 min. de lecture
Se reconvertir d’infirmière à consultante en bilan de compétences
8 min. de lecture