À compter du 1er octobre 2026, les règles de TVA applicables aux opérateurs de compétences évoluent. Cette réforme fiscale entraîne une réorganisation de certains circuits de financement de la formation professionnelle, notamment lorsque l’OPCO réglait jusqu’ici directement l’organisme de formation dans le cadre de la subrogation de paiement.
Pour les prestataires de formation, l’enjeu ne se limite pas à une modification technique de la TVA. La réforme peut changer l’identité du destinataire de la facture, les modalités de règlement, la relation avec l’entreprise cliente, le suivi des dossiers et, dans certains cas, les délais d’encaissement.
Les conséquences ne seront cependant pas identiques pour tous les organismes ni pour tous les dispositifs. Chaque OPCO définit progressivement ses nouvelles procédures, et certaines formes de paiement direct pourront être conservées. Il est donc essentiel de ne pas appliquer une règle unique à l’ensemble des dossiers.
Qu’est-ce que la réforme de la TVA des OPCO ?
Les OPCO occupent une place centrale dans le financement de la formation professionnelle. Ils accompagnent les entreprises, financent le plan de développement des compétences des structures de moins de cinquante salariés et interviennent dans le financement de l’alternance.
Jusqu’à présent, de nombreuses actions pouvaient être organisées selon le circuit suivant :
- l’entreprise demandait une prise en charge à son OPCO ;
- l’OPCO acceptait le financement ;
- l’organisme de formation réalisait la prestation ;
- l’OPCO réglait directement l’organisme grâce à la subrogation.
La nouvelle interprétation fiscale applicable aux OPCO conduit à revoir une partie de ces flux. Le Centre Inffo indique que les circuits liés aux dotations de France compétences, aux versements des entreprises et à la subrogation sont concernés par le nouveau mécanisme applicable au 1er octobre 2026.
Cela ne signifie pas que tous les OPCO supprimeront toute subrogation. Atlas précise par exemple que le paiement direct reste possible sur certains dispositifs, tout en étant limité à partir de cette date.
Le principal changement : l’entreprise peut redevenir le débiteur direct
Dans les dossiers pour lesquels la subrogation ne sera plus proposée, le circuit pourra devenir le suivant :
- l’organisme de formation établit la facture au nom de l’entreprise ;
- l’entreprise règle la prestation ;
- elle transmet les justificatifs demandés à son OPCO ;
- l’OPCO lui rembourse la part correspondant à la prise en charge accordée.
Pour l’organisme de formation, ce changement est déterminant. Son interlocuteur financier ne sera plus nécessairement l’OPCO, mais directement l’entreprise bénéficiaire.
Cette évolution impose de distinguer clairement trois notions : le bénéficiaire de la formation, le client contractuel et le débiteur effectif de la facture. Une prise en charge accordée par un OPCO ne signifie plus automatiquement que la facture doit lui être adressée.
La subrogation de paiement disparaît-elle pour les organismes de formation ?
Non, pas systématiquement. Le terme de « fin de la subrogation » est souvent employé de manière trop générale. En pratique, les modalités varieront selon :
- l’OPCO ;
- le dispositif mobilisé ;
- la taille de l’entreprise ;
- la branche professionnelle ;
- la date de dépôt ou d’acceptation du dossier ;
- les règles transitoires prévues.
Atlas indique que la réforme modifie le financement de certaines formations et précise les cas dans lesquels l’entreprise devra payer le prestataire avant remboursement. Constructys a de son côté annoncé un dispositif transitoire sans subrogation du 1er octobre au 31 décembre 2026, avant la mise en place de modalités pérennes.
L’organisme devra donc vérifier les conditions applicables dossier par dossier. Une habitude de facturation valable avec un OPCO ne pourra pas être reproduite automatiquement avec un autre.
Quels organismes de formation sont concernés ?
La réforme peut concerner tout prestataire travaillant avec des financements OPCO :
- organismes de formation continue ;
- cabinets de bilan de compétences ;
- organismes de VAE ;
- cabinets de conseil proposant des actions de formation ;
- formateurs indépendants ;
- organismes spécialisés en management, ressources humaines ou prévention ;
- CFA, pour les flux concernés ;
- réseaux nationaux d’organismes de formation.
L’impact sera particulièrement fort pour les structures dont une part importante du chiffre d’affaires repose sur des paiements directs effectués par les OPCO. Un organisme travaillant essentiellement avec le CPF, des particuliers ou des entreprises en financement direct sera moins exposé aux changements de circuit, même s’il reste concerné par d’autres évolutions de facturation.
Ce qui change dans le cycle d’encaissement
Le montant facturé ne bouge pas. Ce qui change, c’est la nature du débiteur — et cette différence porte l’essentiel du risque.
Un organisme adossé à la subrogation gérait un nombre restreint de payeurs institutionnels, aux délais connus et homogènes, avec une relance centralisée et un risque d’impayé quasi nul. Le même organisme se retrouve à suivre autant de débiteurs qu’il a de clients, avec des délais variables, une relance à individualiser et un risque de défaillance réel.
C’est une transformation du poste client, pas seulement une adaptation comptable.
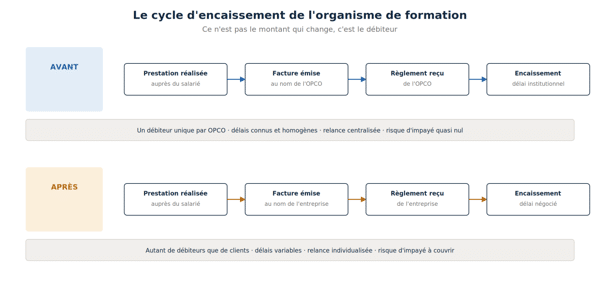
Figure 1 — Le cycle d’encaissement de l’organisme de formation, avant et après la réforme.
Adapter sa facturation : cinq points de contrôle
| Point de contrôle | Ce qu’il faut vérifier |
| Destinataire de la facture | Le modèle permet-il de basculer entre facturation OPCO et facturation entreprise sans ressaisie ? |
| Mentions obligatoires | Références du dossier de prise en charge, numéro de convention, identité du bénéficiaire : ces éléments conditionnent l’acceptation du justificatif par l’OPCO. |
| Régime de TVA | La mention d’exonération, le cas échéant, doit figurer explicitement. Une facture sans TVA et sans fondement mentionné est irrégulière. |
| Frais annexes | Ils suivent un régime propre et ne sont pas toujours pris en charge. Les isoler sur des lignes distinctes évite le rejet de l’ensemble de la facture. |
| Échéancier | Facture unique en fin d’action ou facturation échelonnée ? Le choix conditionne directement la trésorerie du client comme la vôtre. |
Le point le plus rentable est le deuxième. Une facture incomplète déclenche un rejet du dossier de remboursement chez le client, qui suspend son propre règlement en attendant la régularisation. L’erreur de facturation se transforme mécaniquement en retard d’encaissement.
Réviser ses conditions générales de vente
Les CGV de nombreux organismes ont été rédigées à une époque où l’OPCO payait. Elles comportent souvent une clause du type « en cas de refus de prise en charge, la facture sera adressée à l’entreprise » — formulation devenue insuffisante lorsque la facturation à l’entreprise devient le cas général.
Quatre clauses méritent d’être reprises : le délai de règlement et les pénalités de retard, la politique d’acompte à la commande, le sort de la facture en cas de rejet du dossier par l’OPCO, et les conditions d’annulation tardive.
Le risque d’impayé se déplace
Cette question était largement théorique tant que le débiteur était un opérateur institutionnel. Elle devient concrète.
Pour les prestations à montant élevé, un acompte à la commande constitue la protection la plus simple. Il présente un avantage collatéral : il oblige à clarifier avec le client, dès la signature, qui règle quoi et à quelle date — exactement la conversation que la réforme rend nécessaire.
| Le réflexe à installer
Faire figurer sur le devis, en toutes lettres, l’identité du payeur et l’échéancier convenu. Un devis qui indique « pris en charge par votre OPCO » sans préciser qui émet le règlement laisse subsister une ambiguïté qui se paiera en délai d’encaissement. |
Informer ses clients : un enjeu commercial autant qu’administratif
Un client qui découvre au moment de la facture qu’il doit avancer les fonds vit une mauvaise surprise, et l’attribuera volontiers à son prestataire plutôt qu’à une réforme fiscale.
À l’inverse, l’organisme qui informe ses clients en amont, leur explique le nouveau circuit et les aide à monter leur dossier occupe une position de conseil. Sur un marché où la différenciation pédagogique est difficile à démontrer, la qualité de l’accompagnement administratif devient un argument tangible.
Systèmes d’information et outils de gestion
Trois fonctions doivent être vérifiées dans l’outil de gestion : la capacité à facturer indifféremment un OPCO ou une entreprise sur le même dossier, le suivi des encaissements par client avec relance automatisée, et le rapprochement entre l’accord de prise en charge et le règlement effectivement reçu.
Les organismes équipés d’un simple tableur pour le suivi client trouveront la charge de travail sensiblement alourdie.
Plan d’action avant le 1er octobre 2026
| Étape | Action | Échéance conseillée |
| 1 | Recenser la part du chiffre d’affaires encaissée via subrogation, par OPCO | Immédiat |
| 2 | Interroger chaque OPCO partenaire sur ses modalités définitives | Immédiat |
| 3 | Réviser les modèles de devis, convention, facture et CGV | Août 2026 |
| 4 | Paramétrer l’outil de gestion et tester le nouveau circuit | Septembre 2026 |
| 5 | Informer les clients par écrit et former les équipes commerciales | Septembre 2026 |
| 6 | Mettre en place le suivi des encaissements et la procédure de relance | Octobre 2026 |
Questions fréquentes
Dois-je facturer l’OPCO ou l’entreprise ?
Cela dépend du dossier : de l’OPCO concerné, du dispositif mobilisé et de la date d’acceptation de la prise en charge.
Aucune règle uniforme ne s’applique. La seule méthode fiable consiste à obtenir la confirmation écrite de l’opérateur pour chaque convention avant d’émettre la facture.
Ma certification Qualiopi est-elle remise en cause ?
Non. La certification n’est pas affectée par la réforme.
Les procédures administratives internes devront en revanche être adaptées, notamment le suivi des règlements et la traçabilité des justificatifs transmis au client.
Puis-je demander un acompte à mes clients ?
Oui, sous réserve que vos conditions générales de vente le prévoient.
C’est la protection la plus simple contre l’allongement des délais d’encaissement. Vérifiez toutefois que le dispositif de financement mobilisé n’y fait pas obstacle.
Que se passe-t-il si l’OPCO refuse le dossier de mon client ?
La prestation reste due par le client, sauf stipulation contraire de vos CGV.
D’où l’importance d’une clause explicite sur ce point, et d’une vérification en amont que la demande de prise en charge a bien été acceptée avant le démarrage de l’action.
Les contrats d’apprentissage sont-ils concernés ?
Plusieurs opérateurs ont indiqué que l’apprentissage figurait parmi les cas susceptibles de conserver un paiement direct.
Cette indication demande à être confirmée auprès de chaque OPCO, les procédures définitives n’étant pas toutes publiées.
Faut-il attendre octobre pour agir ?
Non. Les paramétrages logiciels et la révision des documents contractuels demandent plusieurs semaines.
Engager ces chantiers dès l’été évite de cumuler les difficultés au moment de l’entrée en vigueur, période qui coïncide avec la reprise d’activité de rentrée.
Conclusion
Cette réforme ne modifie ni les tarifs, ni les volumes, ni les conditions d’éligibilité aux financements. Elle déplace le débiteur — et ce seul déplacement suffit à transformer le poste client de nombreux organismes.
Les structures qui auront revu leurs documents contractuels, paramétré leurs outils et informé leurs clients avant l’échéance aborderont la rentrée 2026 sans rupture. Celles qui découvriront le sujet en octobre cumuleront retards d’encaissement et incompréhensions commerciales au pire moment de leur cycle d’activité.
Par le Dr Emeric Lebreton, docteur en psychologie, écrivain et PDG du groupe ORIENTACTION
Le référentiel de diplôme en VAE : mode d’emploi
9 min. de lecture
Faire une VAE seul ou accompagné : que choisir ?
9 min. de lecture
VAE : combien de temps les acquis validés restent-ils valables ?
8 min. de lecture
Nouveau : testez vos “soft skills” avec ORIENTACTION
3 min. de lecture
Se reconstruire après un burnout : pourquoi le bilan de compétences ORIENTACTION peut vous y aider ?
6 min. de lecture
Reconversion professionnelle à 30 ans : choisir sa vie plutôt que subir sa carrière
10 min. de lecture
Découvrez le test des 32 personnalités Préférences® créé par Emeric Lebreton, docteur en psychologie
2 min. de lecture
Financer son bilan de compétences : toutes les solutions selon votre situation
16 min. de lecture
Se reconvertir d’infirmière à consultante en bilan de compétences
8 min. de lecture