| Réponse rapide
La réforme de la TVA des OPCO entre en vigueur le 1er octobre 2026. Elle découle de deux rescrits fiscaux rendus par la Direction de la législation fiscale, en novembre 2025 puis en février 2026, qui analysent certaines activités des opérateurs de compétences comme des prestations de services soumises à la TVA. Conséquence principale pour les entreprises : la subrogation de paiement cesse d’être la règle générale. Dans de nombreux dossiers, l’entreprise règlera l’organisme de formation avant d’obtenir le remboursement de la part prise en charge par son OPCO. Ce qui ne change pas : les budgets de formation, les droits à prise en charge, les dispositifs de financement et la certification Qualiopi. |
Partie 4/4 du guide complet — Mise à jour : août 2026
Cette quatrième partie rassemble les questions que se posent concrètement les responsables RH, les services comptables, les directions financières et les organismes de formation. Elle s’appuie sur les publications des pouvoirs publics et des opérateurs de compétences, référencées et datées dans la section qui suit.
Les réponses sont volontairement formulées de manière directe et autonome : chaque question peut être lue isolément, citée ou reprise sans le reste de l’article.
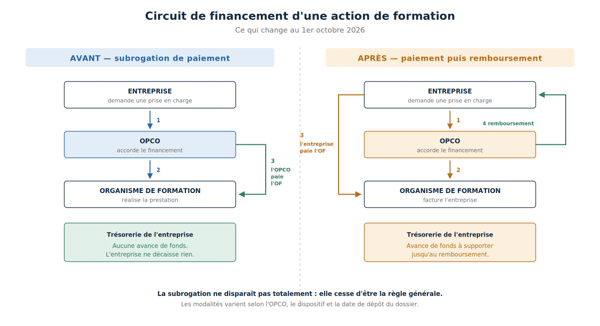
Figure 1 — Circuit de financement d’une action de formation : avant et après le 1er octobre 2026.
Sources officielles et références
Cet article s’appuie sur les communications officielles des pouvoirs publics, des opérateurs de compétences et des organismes de référence de la formation professionnelle. Les modalités d’application pouvant évoluer selon les dispositifs et les OPCO, il est recommandé de consulter régulièrement les mises à jour publiées par ces organismes.
Direction de la législation fiscale (DLF) — origine de la réforme
La réforme trouve son origine dans deux rescrits fiscaux rendus par la Direction de la législation fiscale, l’un à la mi-novembre 2025, le second à la mi-février 2026. Ces rescrits considèrent que certaines activités des OPCO constituent des prestations de services soumises à la TVA, ce qui conduit à faire évoluer les circuits de financement et les modalités de subrogation.
Ministère du Travail
Le ministère du Travail pilote la politique de la formation professionnelle et supervise les conventions d’objectifs et de moyens conclues avec les OPCO. Les évolutions réglementaires relatives au financement de la formation sont progressivement intégrées dans les instructions adressées aux opérateurs.
BOFiP — Bulletin officiel des Finances publiques
Le BOFiP constitue la référence officielle de l’administration fiscale pour l’interprétation des règles de TVA. Entreprises et organismes de formation ont intérêt à suivre les mises à jour concernant le régime applicable aux opérateurs de compétences et aux prestations de formation professionnelle continue.
France compétences
France compétences assure la régulation et le financement du système français de la formation professionnelle et de l’apprentissage. Les dotations versées aux OPCO sont maintenues : la réforme porte sur le traitement fiscal de certains flux financiers, non sur l’existence des dispositifs de financement.
Centre Inffo
Le Centre Inffo a publié plusieurs analyses détaillées de la réforme. Il rappelle notamment que l’entrée en vigueur est fixée au 1er octobre 2026 et que les nouvelles règles modifieront les circuits de financement, avec un impact particulier sur les pratiques de subrogation et sur la trésorerie des entreprises.
Communications des opérateurs de compétences
Chaque OPCO adapte progressivement ses procédures. Les modalités pratiques varient selon les dispositifs financés. À la date de publication de cet article :
| Opérateur | Ce qui a été annoncé |
| Atlas | Dans la plupart des cas, l’entreprise devra régler directement l’organisme de formation avant de demander le remboursement. Des exceptions demeurent, notamment pour certains dispositifs et pour les contrats d’apprentissage. |
| Constructys | Phase transitoire du 1er octobre au 31 décembre 2026, durant laquelle la subrogation est suspendue pour les nouveaux dossiers concernés. Les entreprises paient puis sollicitent le remboursement. |
| AKTO | La réforme s’inscrit dans une mise en conformité fiscale. L’opérateur accompagne ses adhérents dans l’adaptation des processus de facturation électronique et de remboursement. |
| OPCO Mobilités | Publication d’un dossier explicatif sur les nouvelles modalités applicables à compter du 1er octobre 2026. |
| Afdas, OPCO EP, Ocapiat, OPCO 2i, L’Opcommerce | Communication conjointe du 16 avril 2026 sur la préparation opérationnelle de la réforme et la nécessité d’adapter les systèmes d’information avant l’entrée en vigueur. |
Ces éléments reflètent l’état des communications disponibles à la date de rédaction. Chaque opérateur publiant ses procédures définitives à son propre rythme, la vérification directe auprès de votre OPCO reste indispensable avant tout engagement.
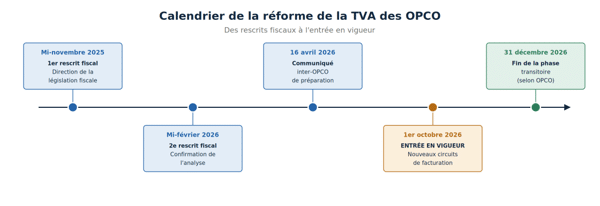
Figure 2 — Calendrier de la réforme de la TVA des OPCO, des rescrits fiscaux à l’entrée en vigueur.
Foire aux questions
Vingt-huit questions regroupées par thème. Chaque réponse commence par une formulation directe, suivie de son développement.
Comprendre la réforme
Qu’est-ce que la réforme de la TVA des OPCO ?
Il s’agit d’une évolution des règles fiscales applicables aux opérateurs de compétences, qui modifie les modalités de facturation et de paiement des actions de formation qu’ils financent.
Elle ne remet pas en cause le droit des entreprises à bénéficier d’une prise en charge. Ce sont les circuits par lesquels transite l’argent qui évoluent, non les montants ni les conditions d’éligibilité.
À partir de quelle date la réforme s’applique-t-elle ?
Les nouvelles règles s’appliquent à compter du 1er octobre 2026.
Les modalités pratiques varient toutefois selon les dispositifs de financement et selon les procédures mises en place par chaque OPCO. Certains opérateurs ont annoncé des phases transitoires courant jusqu’à la fin de l’année 2026.
Pourquoi cette réforme a-t-elle été décidée ?
Elle résulte d’une évolution de l’interprétation des règles de TVA applicables aux flux financiers entre les entreprises, les OPCO et les organismes de formation.
Deux rescrits de la Direction de la législation fiscale ont conduit à analyser certaines activités des opérateurs comme des prestations de services entrant dans le champ de la TVA. L’objectif affiché est de sécuriser juridiquement ces opérations et de les mettre en conformité avec le droit fiscal.
La réforme est-elle définitive ?
Le principe est arrêté, mais les modalités opérationnelles continuent de se préciser.
Les opérateurs publient progressivement leurs procédures. Une veille régulière sur les publications de votre OPCO et du Centre Inffo reste nécessaire jusqu’à l’entrée en vigueur.
Les financements des OPCO disparaissent-ils ?
Non. Les budgets de formation et les dispositifs de prise en charge sont maintenus.
La réforme modifie uniquement les modalités administratives et financières de leur mise en œuvre. Les dotations versées par France compétences aux opérateurs ne sont pas remises en cause.
Les coûts de formation vont-ils augmenter ?
La réforme ne modifie pas les tarifs des formations.
En revanche, les coûts administratifs de gestion peuvent augmenter légèrement pour certains acteurs, du fait des opérations supplémentaires de facturation, de suivi et de demande de remboursement.
Entreprises : ce qui change concrètement
Les entreprises devront-elles payer les formations ?
Dans de nombreux cas, oui.
L’entreprise règlera d’abord la facture émise par l’organisme de formation, puis obtiendra le remboursement de la part financée par son OPCO. Ce mécanisme remplace la subrogation dans les dossiers où celle-ci n’est plus proposée.
Toutes les entreprises sont-elles concernées ?
Toutes les entreprises qui financent des actions de formation avec l’aide d’un OPCO sont susceptibles d’être concernées, quelle que soit leur taille.
L’ampleur de l’impact dépend surtout du volume de formation engagé et de la part des dossiers qui bénéficiaient jusqu’ici d’une subrogation.
Les TPE et PME seront-elles les plus impactées ?
Oui. Les petites entreprises disposent d’une trésorerie plus limitée et l’obligation d’avancer les frais de formation pèse davantage sur leur équilibre financier.
Une PME qui engage 24 000 € de formation sur l’année devra désormais porter cette somme jusqu’au remboursement. Sur un plan concentré sur quelques mois, l’effet sur le besoin en fonds de roulement devient significatif.
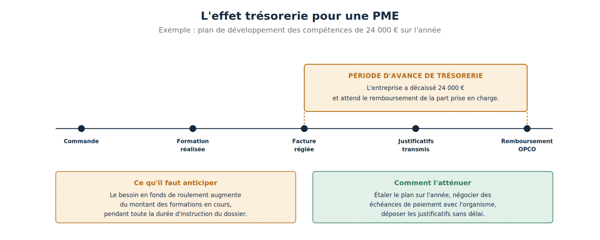
Figure 3 — L’effet trésorerie pour une PME : la période d’avance de fonds à anticiper.
Comment limiter l’impact sur la trésorerie ?
En étalant le plan de développement des compétences sur l’année et en négociant des échéances de paiement avec les organismes.
Trois leviers complémentaires : déposer les demandes de prise en charge très en amont, transmettre les justificatifs dès la fin de l’action sans attendre une transmission groupée, et vérifier auprès de l’OPCO si un acompte ou un versement intermédiaire reste possible sur le dispositif mobilisé.
Les délais de remboursement vont-ils changer ?
Ils dépendront des procédures mises en place par chaque OPCO.
Aucun délai unique ne s’appliquera à l’ensemble des opérateurs. Se renseigner directement auprès du sien, et obtenir si possible un engagement écrit sur le délai d’instruction, constitue la précaution la plus utile.
Quels sont les principaux risques pour l’entreprise ?
Un retard de remboursement, une erreur de facturation, une mauvaise gestion de la TVA, une tension de trésorerie et des retards administratifs.
Ces risques se cumulent : une facture mal établie déclenche un rejet du dossier, qui allonge le délai de remboursement, qui aggrave la tension de trésorerie. La qualité de la facturation initiale est donc le point de contrôle le plus rentable.
Comment limiter ces risques ?
En anticipant les besoins de trésorerie, en vérifiant les modalités propres à son OPCO, en centralisant les justificatifs et en suivant précisément les remboursements.
Un tableau de suivi unique — dossier, montant engagé, date de paiement, date de dépôt des justificatifs, date de remboursement attendue — suffit à sécuriser l’essentiel.
Quels services de l’entreprise sont concernés ?
Les ressources humaines, la comptabilité, la direction financière, les achats et la direction générale.
La difficulté est moins technique qu’organisationnelle : jusqu’ici, la formation relevait largement des RH seuls. Le nouveau circuit fait entrer la comptabilité et la direction financière dans la boucle de chaque dossier.
Quels documents internes faut-il mettre à jour ?
Les devis, les conventions, les conditions générales de vente, les factures et les procédures internes.
Il est également utile de revoir les modèles de demande de prise en charge et les circuits de validation interne, afin que le service comptable soit informé d’un engagement de formation avant, et non après, la réception de la facture.
Dispositifs et publics concernés
La subrogation de paiement disparaît-elle ?
Non, elle ne disparaît pas systématiquement, mais elle cesse d’être la règle générale.
Certaines situations continueront à permettre un paiement direct par l’OPCO. Les cas de maintien varient selon l’opérateur, le dispositif mobilisé, la branche professionnelle et la date d’acceptation du dossier.
Les bilans de compétences sont-ils concernés ?
Oui, lorsqu’ils sont financés par un OPCO.
Un bilan de compétences financé directement par l’entreprise ou mobilisé via le compte personnel de formation ne relève pas du même circuit et n’est donc pas concerné de la même manière.
Les formations financées par le CPF sont-elles concernées ?
Très peu. Le CPF répond à un circuit de financement distinct.
Les formations exclusivement financées par la Caisse des Dépôts échappent largement aux conséquences de cette réforme. La question se pose différemment en cas de cofinancement associant CPF et abondement OPCO.
Les CFA sont-ils concernés ?
Certaines prestations réalisées par les centres de formation d’apprentis peuvent l’être, selon leur mode de financement.
Plusieurs opérateurs ont indiqué que les contrats d’apprentissage figuraient parmi les cas susceptibles de conserver un paiement direct. Une vérification au cas par cas s’impose.
Les contrats de professionnalisation sont-ils traités comme l’apprentissage ?
Pas nécessairement. Les deux dispositifs relèvent de circuits de financement différents.
Les annonces publiées à ce jour ne permettent pas d’appliquer mécaniquement à l’un les règles retenues pour l’autre. Interroger son OPCO sur chacun des deux reste la seule réponse fiable.
Comment savoir si mon dossier est concerné ?
En vérifiant trois éléments : le financeur, la date d’acceptation de la prise en charge et les règles publiées par votre OPCO sur le dispositif mobilisé.
L’arbre de décision ci-dessous permet de trancher rapidement dossier par dossier.
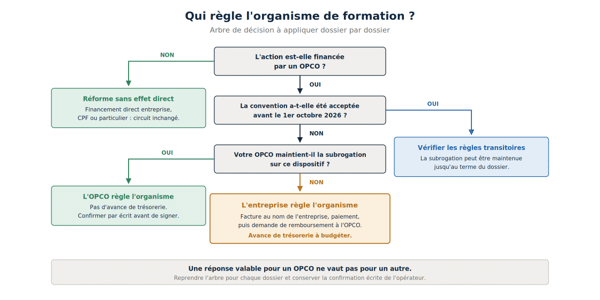
Figure 4 — Arbre de décision : qui règle l’organisme de formation ?
Organismes de formation
Les organismes de formation devront-ils modifier leurs factures ?
Dans de nombreux cas, oui.
Ils devront adapter leurs modèles de facturation afin d’identifier correctement le client facturé et de respecter les nouvelles règles de TVA. Le destinataire de la facture ne sera plus nécessairement l’OPCO, mais l’entreprise bénéficiaire.
Un organisme certifié Qualiopi doit-il modifier sa certification ?
Non. La certification Qualiopi n’est pas remise en cause.
Les organismes devront en revanche adapter leurs procédures administratives internes, notamment le suivi des règlements et la relance client, qui ne s’adressera plus au même interlocuteur.
Quels organismes sont les plus exposés ?
Ceux dont une part importante du chiffre d’affaires repose sur des paiements directs effectués par les OPCO.
Un organisme travaillant essentiellement avec le CPF, des particuliers ou des entreprises en financement direct sera nettement moins exposé au changement de circuit, même s’il reste concerné par les évolutions de facturation.
Les organismes de formation doivent-ils informer leurs clients ?
Oui, et le plus tôt possible.
Une communication claire limite les incompréhensions, fluidifie les échanges et évite les impayés liés à une facture adressée à un interlocuteur qui ne s’attendait pas à la recevoir. C’est aussi un facteur de différenciation commerciale.
Le risque d’impayé augmente-t-il pour les organismes ?
Il se déplace. Le débiteur n’est plus un opérateur institutionnel mais une entreprise cliente.
Cela justifie de revoir les conditions générales de vente, les délais de règlement et, pour les prestations à montant élevé, la politique d’acompte à la commande.
Outils et systèmes d’information
Les logiciels de gestion devront-ils évoluer ?
Souvent, oui.
Les logiciels de facturation, de gestion de la formation et de comptabilité devront être capables de gérer les nouveaux circuits de paiement : facturation à l’entreprise, suivi des demandes de remboursement, rapprochement entre l’engagement OPCO et l’encaissement effectif.
Faut-il attendre le 1er octobre 2026 pour agir ?
Non. Les adaptations de facturation et de trésorerie demandent plusieurs semaines de préparation.
Les paramétrages logiciels, la mise à jour des conventions et l’information des équipes gagnent à être engagés dès maintenant, pour éviter la concentration des difficultés au moment de l’entrée en vigueur.
Glossaire
| Terme | Définition |
| OPCO | Opérateur de compétences. Organisme agréé chargé d’accompagner les entreprises dans le financement de la formation professionnelle. |
| TVA | Taxe sur la valeur ajoutée. Impôt sur la consommation collecté par les entreprises pour le compte de l’État. |
| Subrogation de paiement | Mécanisme permettant à un financeur, comme un OPCO, de régler directement l’organisme de formation à la place de l’entreprise. |
| Rescrit fiscal | Prise de position formelle de l’administration fiscale sur l’application des règles à une situation donnée. |
| Plan de développement des compétences | Dispositif permettant à l’entreprise de financer les formations nécessaires au développement des compétences de ses salariés. |
| Qualiopi | Certification requise pour les organismes souhaitant bénéficier de financements publics ou mutualisés. |
| Reste à charge | Part du coût de la formation demeurant à la charge de l’entreprise après intervention du financeur. |
| France compétences | Instance nationale de régulation et de financement de la formation professionnelle et de l’apprentissage. |
Les 10 points essentiels à retenir
- La réforme entre en vigueur le 1er octobre 2026.
- Elle découle de deux rescrits fiscaux de la Direction de la législation fiscale (novembre 2025 et février 2026).
- Les droits à la formation et les budgets de prise en charge ne sont pas remis en cause.
- Les modalités de facturation évoluent : le destinataire de la facture change dans de nombreux dossiers.
- Les entreprises devront plus souvent avancer les frais avant remboursement.
- La subrogation de paiement ne disparaît pas totalement, mais cesse d’être la règle générale.
- Les organismes de formation devront adapter leurs procédures et leurs modèles de facture.
- Les impacts portent principalement sur la trésorerie et sur la charge administrative.
- Les logiciels de gestion et de facturation devront parfois être mis à jour.
- Les modalités varient d’un OPCO à l’autre : la vérification dossier par dossier reste indispensable.
Notre recommandation
La réforme de la TVA applicable aux OPCO constitue une évolution importante du fonctionnement administratif de la formation professionnelle. Les modalités pratiques ne sont toutefois pas identiques d’un opérateur à l’autre. Avant d’engager une action de formation, quatre vérifications s’imposent :
- vérifier les règles propres à votre OPCO sur le dispositif mobilisé ;
- consulter votre accord de prise en charge dans le détail ;
- confirmer par écrit les modalités de facturation applicables ;
- identifier si la subrogation de paiement est maintenue ou non pour votre dossier.
Cette vérification préalable évite les erreurs administratives, les avances de trésorerie imprévues et les retards de remboursement. Elle prend quelques minutes ; sa négligence peut coûter plusieurs semaines de délai.
Conclusion
Même si elle ne remet pas en cause les dispositifs de financement, cette réforme modifie en profondeur les relations entre les entreprises, les organismes de formation et les opérateurs de compétences. Les nouvelles modalités de facturation, les changements dans les circuits de paiement et les conséquences sur la trésorerie imposent une adaptation rapide des pratiques.
Pour les entreprises, l’enjeu principal sera d’anticiper les besoins de financement et d’organiser un suivi rigoureux des remboursements. Pour les organismes de formation, cette réforme représente une occasion de moderniser leurs processus, de renforcer leur accompagnement administratif et de proposer une expérience client plus fluide.
Comme souvent en matière réglementaire, les organisations qui se préparent en amont transformeront une contrainte en avantage compétitif.
À propos de l’auteur
| Article rédigé par Emeric Lebreton, fondateur et président d’ORIENTACTION, docteur en psychologie et auteur de près de cinquante ouvrages consacrés à l’orientation et au développement professionnel.
ORIENTACTION accompagne chaque année des milliers d’actifs en bilan de compétences, VAE et transition professionnelle, avec un réseau de plus de 1 000 consultants sur l’ensemble du territoire. Dernière mise à jour : août 2026. Cet article fait l’objet d’une actualisation à chaque nouvelle publication officielle relative à la réforme. |
Le référentiel de diplôme en VAE : mode d’emploi
9 min. de lecture
Faire une VAE seul ou accompagné : que choisir ?
9 min. de lecture
VAE : combien de temps les acquis validés restent-ils valables ?
8 min. de lecture
Nouveau : testez vos “soft skills” avec ORIENTACTION
3 min. de lecture
Se reconstruire après un burnout : pourquoi le bilan de compétences ORIENTACTION peut vous y aider ?
6 min. de lecture
Reconversion professionnelle à 30 ans : choisir sa vie plutôt que subir sa carrière
10 min. de lecture
Découvrez le test des 32 personnalités Préférences® créé par Emeric Lebreton, docteur en psychologie
2 min. de lecture
Comment financer un bilan de compétences en 2026 : CPF, employeur, ANFH, aides sociales
14 min. de lecture
Se reconvertir d’infirmière à consultante en bilan de compétences
8 min. de lecture