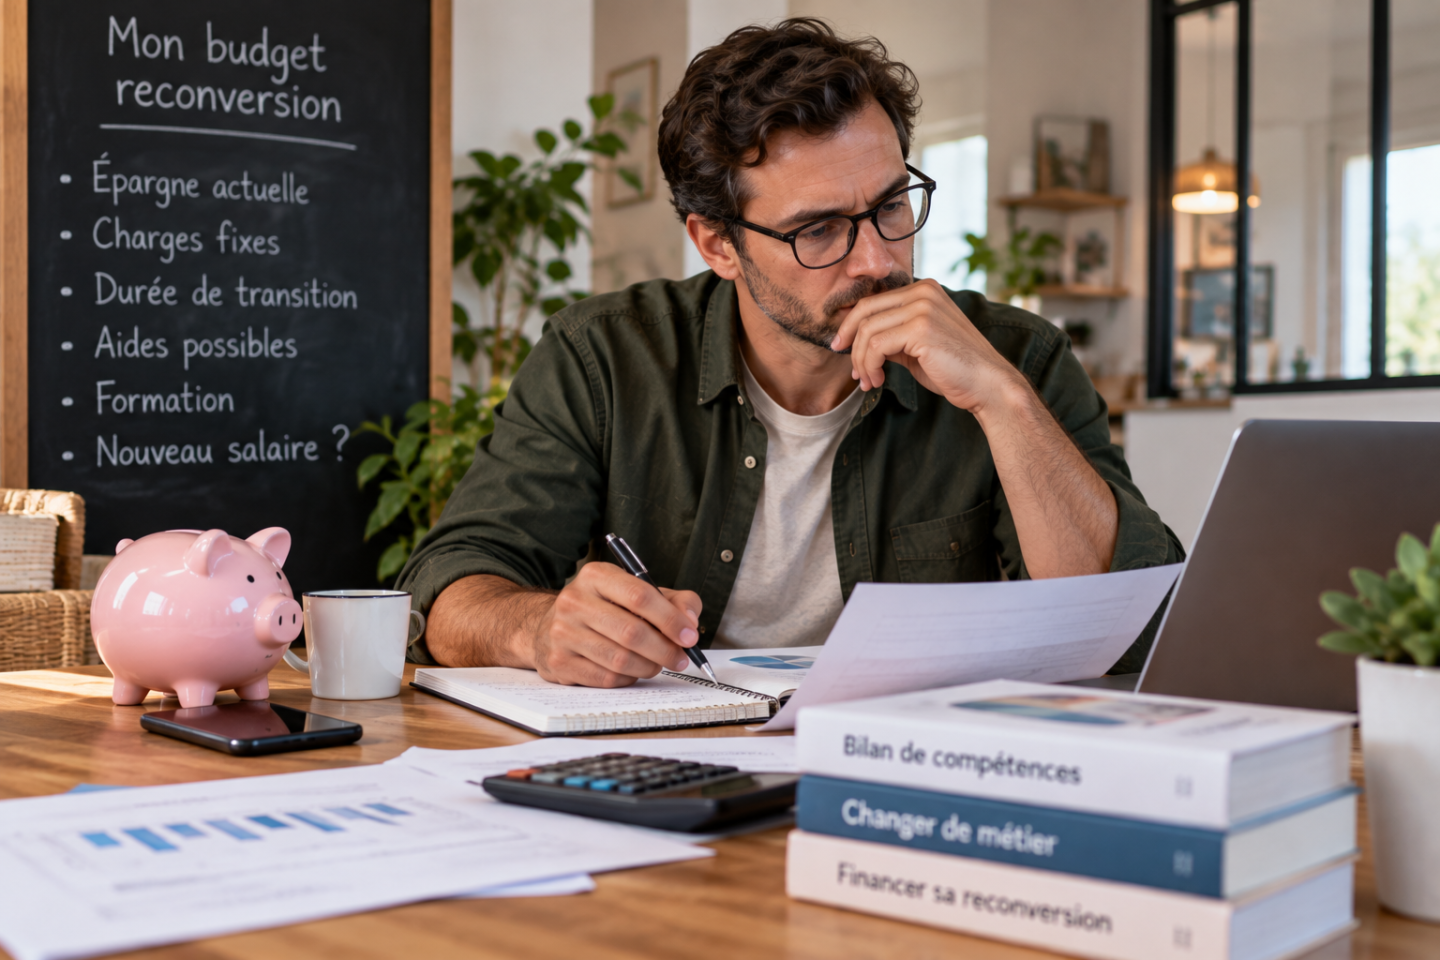
Se reconvertir sereinement suppose souvent d’avoir un peu d’épargne de côté pour traverser la transition. Mais combien ? Il n’y a pas de chiffre magique : le bon matelas dépend de votre situation, de la durée de la transition et des dispositifs mobilisables. Voici comment l’estimer.
Envie d’avancer concrètement sur votre projet ? Découvrir le bilan de compétences →
Estimer la durée de transition
Le point de départ est la durée pendant laquelle vos revenus baisseront : le temps de la formation, puis de la recherche d’emploi ou du démarrage d’activité. Selon le projet, cela va de quelques mois à un an ou plus. Multiplier cette durée par le manque à gagner mensuel donne une première idée du besoin. Mieux vaut prévoir large : les délais sont souvent sous-estimés.
Un repère prudent
À défaut de règle universelle, disposer de plusieurs mois de charges fixes (loyer ou crédit, factures, alimentation) constitue un repère prudent. L’idée n’est pas de financer toute la reconversion sur son épargne, mais de pouvoir absorber la baisse de revenus sans stress ni décision précipitée. Ce coussin protège autant le budget que le moral.
Réduire le besoin grâce aux dispositifs
L’épargne n’est pas le seul levier. Les aides et dispositifs de financement — CPF, maintien d’allocations, alternance rémunérée — réduisent le manque à gagner et donc le matelas nécessaire. Une reconversion « rémunérée » ou progressive demande beaucoup moins d’épargne qu’un départ sans filet. Bien montés, ces dispositifs changent l’équation.
Adapter le matelas à sa stratégie
Le montant à épargner dépend fortement de la stratégie choisie. Une reconversion « tout quitter » nécessite un coussin important, capable de couvrir plusieurs mois sans revenu. Une reconversion progressive ou en alternance, qui préserve tout ou partie du revenu, demande beaucoup moins. Choisir une approche sécurisée réduit donc directement l’épargne nécessaire : la stratégie et le budget se pensent ensemble, pas séparément.
Épargner sans retarder indéfiniment
Constituer une épargne est sage, mais ne doit pas devenir un prétexte à repousser éternellement. Si le matelas idéal semble hors d’atteinte, plusieurs leviers existent : viser une transition progressive, mobiliser les dispositifs de financement, ou réduire temporairement son train de vie. L’important est de trouver le point d’équilibre entre sécurité financière et passage à l’action, plutôt que d’attendre une situation parfaite qui n’arrivera jamais.
Se faire accompagner sur le volet financier
Estimer précisément le budget d’une reconversion — durée de transition, coût de formation, aides mobilisables — n’est pas évident seul. Un accompagnement aide à chiffrer le besoin réel, à identifier les dispositifs qui réduisent la facture et à bâtir un plan financier cohérent. On aborde ainsi sa reconversion avec une visibilité qui change tout : la question de l’argent, souvent la plus anxiogène, devient un paramètre maîtrisé plutôt qu’un frein paralysant.
En définitive, il n’existe pas de montant universel : l’épargne nécessaire dépend de la durée de transition, de la stratégie choisie et des dispositifs mobilisables. L’important est de se donner un coussin suffisant pour traverser le changement sans stress, tout en évitant que la quête du matelas parfait ne repousse indéfiniment le passage à l’action.
Pour vous projeter concrètement, estimer le salaire de votre futur métier →
FAQ
Combien faut-il épargner avant de se reconvertir ?
Il n’y a pas de montant universel : un repère prudent est plusieurs mois de charges fixes, à ajuster selon la durée de transition et les aides mobilisables.
Peut-on se reconvertir sans épargne ?
C’est plus difficile, mais les dispositifs (CPF, allocations, alternance) et une reconversion progressive réduisent fortement le besoin d’épargne.
Par le Dr Emeric Lebreton, docteur en psychologie, écrivain et PDG du groupe ORIENTACTION
Annoncer sa reconversion à son employeur : quand et comment
5 min. de lecture
Est-ce le bon moment pour se reconvertir ?
5 min. de lecture
Se reconvertir sur un coup de tête : bonne ou mauvaise idée ?
5 min. de lecture
Nouveau : testez vos “soft skills” avec ORIENTACTION
3 min. de lecture
Se reconstruire après un burnout : pourquoi le bilan de compétences ORIENTACTION peut vous y aider ?
6 min. de lecture
Reconversion professionnelle à 30 ans : choisir sa vie plutôt que subir sa carrière
10 min. de lecture
Découvrez le test des 32 personnalités Préférences® créé par Emeric Lebreton, docteur en psychologie
2 min. de lecture
Comment financer un bilan de compétences en 2026 : CPF, employeur, ANFH, aides sociales
14 min. de lecture
Se reconvertir d’infirmière à consultante en bilan de compétences
8 min. de lecture