Les cabinets de conseil en ressources humaines occupent une position singulière face à cette réforme. Beaucoup d’entre eux sont à la fois prestataires de formation — donc directement concernés par le changement de circuit de facturation — et conseils de leurs clients sur la gestion de leur plan de développement des compétences.
Cette double casquette crée une exposition inhabituelle : la réforme touche leur propre modèle d’encaissement au moment précis où leurs clients viennent leur demander comment s’y adapter.
Une exposition à deux niveaux
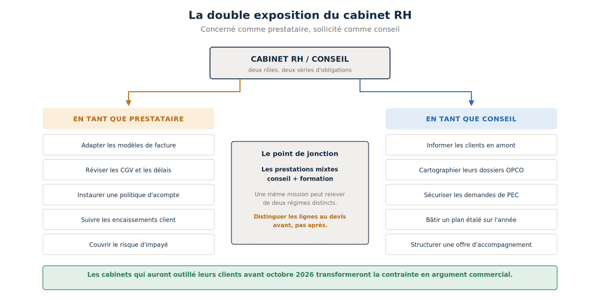
Figure 3 — La double exposition du cabinet RH : prestataire et conseil.
Les deux volets appellent des réponses différentes et ne se traitent pas dans le même calendrier. Le volet prestataire est urgent et technique. Le volet conseil est stratégique et se prépare, mais se déploie sur toute la fin d’année.
Volet 1 — le cabinet comme prestataire
Un cabinet RH qui délivre des actions de formation, des bilans de compétences ou des accompagnements VAE financés par un OPCO relève exactement des mêmes obligations qu’un organisme de formation classique.
Quatre chantiers s’imposent : adapter les modèles de facture pour permettre la bascule entre facturation OPCO et facturation entreprise, réviser les conditions générales de vente devenues inadaptées, instaurer une politique d’acompte sur les prestations à montant élevé, et outiller le suivi des encaissements client.
La particularité des cabinets RH tient à leur portefeuille : ils facturent souvent un petit nombre de clients pour des montants unitaires élevés. La défaillance d’un seul débiteur y pèse davantage que chez un organisme de formation à fort volume.
Volet 2 — le cabinet comme conseil de ses clients
C’est le volet où se joue la valeur. Les clients d’un cabinet RH — souvent des PME sans service formation structuré — vont découvrir la réforme tardivement, et la découvrir mal.
Un cabinet qui aura cartographié en amont les dossiers OPCO de ses clients, identifié ceux qui basculent et ceux qui restent en subrogation, et bâti avec eux un plan étalé sur l’année, se place en position de conseil sur un sujet où l’expert-comptable n’interviendra pas et où l’OPCO ne délivre que de l’information générique.
Le point sensible : les prestations mixtes conseil et formation
Une question distincte de la réforme, mais qu’elle rend nettement plus visible.
Les prestations de formation professionnelle continue peuvent être exonérées de TVA au titre de l’article 261-4-4°a du Code général des impôts, à condition que l’organisme détienne l’attestation délivrée par la Dreets. Le conseil en ressources humaines, l’audit et l’accompagnement au changement restent en dehors de ce champ et sont soumis à la TVA.
Or l’activité d’un cabinet RH se situe fréquemment à cheval sur les deux. Une mission d’accompagnement managérial peut comporter des séquences de formation structurées — avec objectifs pédagogiques, programme et évaluation — et des séquences de conseil pur. Les deux ne relèvent pas du même régime.
| La règle de conduite
Distinguer les lignes au devis, avant la mission et non après. Une prestation globalisée sur une seule ligne oblige à retenir un régime unique pour l’ensemble, avec le risque de qualification que cela emporte. Le découpage se fait au moment de la proposition commerciale, pas au moment de la facture. |
Cette exigence prend une acuité nouvelle dès lors que la facture est adressée à l’entreprise cliente, qui l’examinera avec plus d’attention qu’un OPCO traitant des flux standardisés.
Transformer la contrainte en offre
La réforme crée un besoin d’accompagnement que peu d’acteurs couvrent. Quatre briques de service se construisent sans investissement lourd :
| Brique de service | Contenu | Cible |
| Diagnostic d’exposition | Cartographie des dossiers OPCO du client, identification de ceux qui basculent, estimation de l’avance de trésorerie. | PME de 20 à 250 salariés |
| Sécurisation documentaire | Revue des conventions, devis et procédures internes de demande de prise en charge. | Toutes tailles |
| Plan de formation étalé | Reconstruction du plan annuel avec lissage de la charge de trésorerie. | PME sans service formation |
| Veille et alerte | Suivi des publications des OPCO du client et information à chaque évolution de procédure. | Clients sous contrat annuel |
La première brique est la plus facile à vendre : elle répond à une question que le dirigeant se pose déjà, elle se réalise en une demi-journée, et elle ouvre naturellement sur les trois autres.
Ce qu’il faut dire à ses clients, et quand
| Période | Message | Canal |
| Août 2026 | La réforme arrive, voici ce qu’elle change en trois lignes. | Courriel au portefeuille |
| Septembre 2026 | Voici l’état de vos dossiers et ce qui bascule chez vous. | Entretien individuel |
| Octobre 2026 | Le nouveau circuit est en place, voici la marche à suivre. | Fiche pratique |
| Décembre 2026 | Bilan du premier trimestre et ajustement du plan 2027. | Point annuel |
Le message d’août est le plus rentable. Il coûte une heure de rédaction et positionne le cabinet comme la source d’information de ses clients sur le sujet — avant que d’autres ne s’en saisissent.
Questions fréquentes
Un cabinet RH est-il concerné comme un organisme de formation ?
Oui, dès lors qu’il délivre des prestations financées par un OPCO.
Le statut de cabinet de conseil ne change rien : c’est la nature de la prestation et son mode de financement qui déterminent l’application du nouveau circuit.
Comment traiter une mission mêlant conseil et formation ?
En distinguant les deux au devis, avant le démarrage de la mission.
Les deux régimes de TVA diffèrent. Une prestation globalisée sur une ligne unique impose un régime unique à l’ensemble, ce qui expose à un risque de requalification.
Faut-il détenir l’attestation d’exonération de TVA ?
Ce n’est pas une obligation, mais une option dont l’intérêt dépend de la structure de vos coûts.
L’exonération prive du droit à déduction de la TVA sur vos achats. Un cabinet qui sous-traite beaucoup ou investit lourdement peut avoir intérêt à rester dans le champ de la TVA.
Mes clients vont-ils réduire leur budget formation ?
Rien ne l’impose : les taux de prise en charge sont inchangés.
Le risque réel est ailleurs : un dirigeant qui découvre l’avance de trésorerie sans y avoir été préparé peut geler son plan par précaution. C’est précisément ce que l’information en amont permet d’éviter.
Puis-je facturer un accompagnement à la réforme à mes clients ?
Oui, comme toute prestation de conseil.
Attention à sa qualification : un diagnostic d’exposition relève du conseil et non de la formation. Il est donc soumis à TVA et n’entre pas dans le champ des financements OPCO.
Quand faut-il informer son portefeuille client ?
Dès l’été 2026, avant que le sujet ne remonte par d’autres canaux.
Le cabinet qui informe le premier devient la référence de son client sur la question. Celui qui répond en octobre à une question déjà posée ailleurs a perdu la position.
Conclusion
Pour un cabinet RH, cette réforme se lit sur deux plans. Sur le plan opérationnel, elle impose les mêmes adaptations qu’à n’importe quel prestataire de formation : facturation, CGV, suivi des encaissements. Rien d’insurmontable, à condition de s’y prendre avant l’automne.
Sur le plan commercial, elle ouvre un espace. Les PME vont chercher un interlocuteur capable de leur expliquer ce qui change chez elles, concrètement, dossier par dossier. Les cabinets qui auront préparé cette réponse avant octobre 2026 ne subiront pas la réforme : ils la vendront.
Par le Dr Emeric Lebreton, docteur en psychologie, écrivain et PDG du groupe ORIENTACTION
Le référentiel de diplôme en VAE : mode d’emploi
9 min. de lecture
Faire une VAE seul ou accompagné : que choisir ?
9 min. de lecture
VAE : combien de temps les acquis validés restent-ils valables ?
8 min. de lecture
Nouveau : testez vos “soft skills” avec ORIENTACTION
3 min. de lecture
Se reconstruire après un burnout : pourquoi le bilan de compétences ORIENTACTION peut vous y aider ?
6 min. de lecture
Reconversion professionnelle à 30 ans : choisir sa vie plutôt que subir sa carrière
10 min. de lecture
Découvrez le test des 32 personnalités Préférences® créé par Emeric Lebreton, docteur en psychologie
2 min. de lecture
Financer son bilan de compétences : toutes les solutions selon votre situation
16 min. de lecture
Se reconvertir d’infirmière à consultante en bilan de compétences
8 min. de lecture